


احکام مالیاتی برنامه هفتم اقتصاد را به سمت بازار مبادلهای هدایت میکند
احکام مالیاتی برنامه هفتم اقتصاد را به سمت بازار مبادلهای هدایت میکند
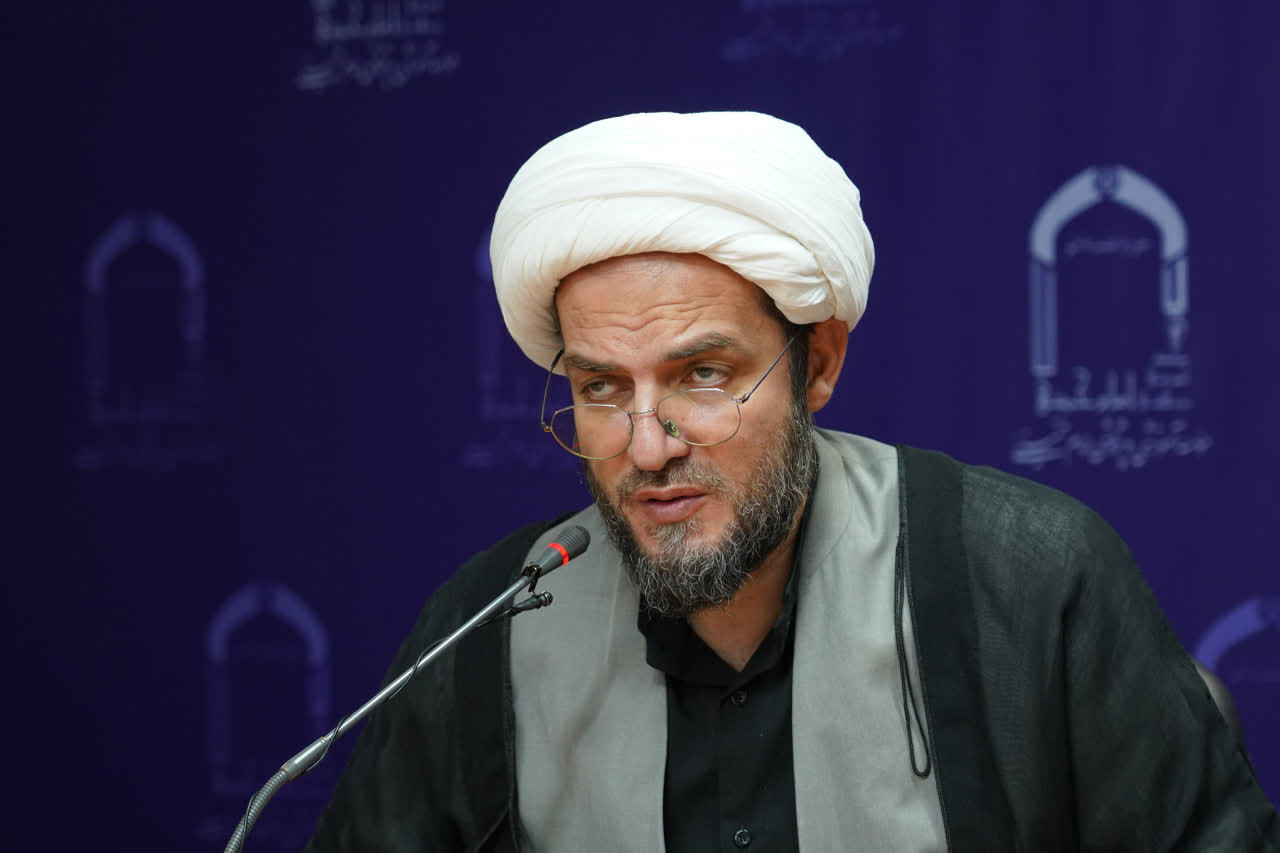
عضو هیئت علمی مؤسسه آموزشی و پژوهشی امام خمینی (ره) با تبیین ابعاد مالیاتی قانون برنامه هفتم پیشرفت و ضرورت تحقق فرامین اقتصادی رهبر شهید انقلاب، مالیات را یک فریضه و اهرم هدایت به سوی اقتصاد مقاومتی دانست و بر لزوم پیوند آن با عدالت اجتماعی و ابزارهای مهار سوداگری تأکید کرد.
به گزارش روابط عمومی موسسه آموزشی و پژوهشی امام خمینی(ره)، حجتالاسلام حسین بحرینی در همایش ملی اصلاح برنامه هفتم پیشرفت بر پایه اقتصاد مقاومتی که در مؤسسه آموزشی و پژوهشی امام خمینی (ره) برگزار شد، به تشریح جایگاه مالیات در منظومه اقتصاد اسلامی و بررسی احکام مرتبط با آن در اسناد بالادستی پرداخت.
حجتالاسلام بحرینی اظهار داشت: بحث پیرامون نظام مالیاتی را با استناد به بیانات رهبر شهید انقلاب، رهبر شهید، در تاریخ ۲۹ بهمن ۱۳۹۳ در دیدار با مردم آذربایجان آغاز میکنم. ایشان در این دیدار فرمودند: «عزیزان من! مالیات یک فریضه است.» ایشان در ادامه خطاب به مسئولان کشور تأکید فرمودند: ما امروز از ضعفا، کارمندان، کارگران و کاسبان جزء مالیات اخذ میکنیم، اما از کلانسرمایهداران و صاحبان درآمدهای بیحسابوکتاب به دلیل فرار مالیاتی رقمی دریافت نمیشود. این فرار مالیاتی جرم محسوب میشود؛ زیرا درآمدی که افراد کسب کردهاند به برکت امنیت و بستری است که حکومت اسلامی ایجاد کرده است. بنابراین خودداری از پرداخت مالیات، کشور را به سمت وابستگی به درآمدهای خام نفتی سوق میدهد و آسیبهای اقتصادی موجود را رقم میزند.
وی افزود: سیاستگذاران در گذشته به رهبر شهید انقلاب وعده دادند که اهداف اقتصاد مقاومتی همچون دستیابی به رشد بالا و مهار تورم را تأمین میکنند، اما در عمل این اهداف از مسیر راهبردها و سیاستهای کلی اقتصاد مقاومتی عملیاتی نشد و به سمت مدلهای دیگر رفتند که خروجی آن استمرار تحریمها، بحران در فروش نفت و فشل ماندن نظام مالیاتی بود.
در برنامه هفتم پیشرفت نظام مالیاتی با گستردگی کافی ترسیم نشده و افقها صرفاً به توسعه درآمدهای ریالی دولت معطوف شده است.
عضو هیئت علمی مؤسسه امام خمینی (ره) با اشاره به غفلت نویسندگان برنامههای اقتصادی از تحولات و تقابلهای نظامی تصریح کرد: طراحان برنامه و بودجه و مسئولان اقتصادی در دهه نود تا کنون بر تحریم اقتصادی متمرکز بودند. ایشان بر پایه فرض استمرار صرف تحریمها پیش رفتند و تصور وقوع جنگ، حمله مستقیم آمریکا، تخریب زیرساختها، تعطیلی مراکز تولیدی و کاهش درآمدهای دولت را در محاسبات خود لحاظ نکردند که این امر در حالی است که رهبر شهید انقلاب در سخنرانی اول فروردین ۱۳۹۳ صراحتاً پیشبینی کرده بودند که جبهه استکبار از دو اهرم تحریم اقتصادی و تهدید نظامی علیه جمهوری اسلامی ایران استفاده خواهد کرد. بر همین اساس، اقتصاد مقاومتی به عنوان نسخه اقتصادی متناسب با تقابل اسلام و کفر و جبهه استکبار و استضعاف فقط برای تحریم اقتصادی معرفی نشد بلکه تهدید نظامی را نیز باید لحاظ می کرد تا بنیه اقتصاد کشور تقویت گردد.
وی به ارائه گزارشی مستند از آمار عملکرد درآمدهای مالیاتی پرداخت و عنوان کرد: بر پایه گزارشهای سازمان امور مالیاتی کشور، در سال ۱۴۰۴ مجموع درآمد مالیاتی وصولشده معادل ۱۷۰۰ هزار میلیارد تومان (همت) ثبت شد. از این مبلغ، سهم شرکتها و اشخاص حقوقی حدود ۸۰۰ همت، مالیات مشاغل ۲۷۲ همت، مالیات بر ثروت ۴۴ همت و مالیاتهای مستقیم مشتمل بر مواردی نظیر ارزش افزوده، فروش فرآوردههای نفتی و عوارض خروج ۵۸۹ همت بود که تکالیف بودجهای پوشش میدهد.
وی ادامه داد: همچنین در هفتماهه نخست سال ۱۴۰۵ تا پایان مهرماه، مجموع مالیات وصولی به رقم ۱۳۲۴ همت رسید که شامل ۵۹۲ همت مالیات اشخاص حقوقی، ۱۹۱ همت مالیات مشاغل، ۴۶ همت مالیات بر ثروت و ۴۹۵ همت مالیاتهای مستقیم است و بخشی از دریافتیهای امسال مربوط به معوقات سالهای گذشته است و قضاوت درباره تحقق کامل اهداف بودجه در انتهای سال نیازمند بررسی شرایط عمومی و آثار احتمالی رخدادهای نظامی بر زیرساختهایی همچون شبکه برق کشور خواهد بود.
حجتالاسلام بحرینی با اشاره به ساختار احکام مالیاتی برنامه هفتم توسعه گفت: متون مالیاتی برنامه هفتم انطباق بسیار بالایی با کتاب اصلاح ساختاری بودجه دارد؛ زیرا تیمی که از سال ۱۳۹۷ نگارش این سند را در سازمان برنامه و بودجه بر عهده داشت، همان مفاهیم را در قانون برنامه گنجاند. بنابراین نیازی به جستوجوی اسناد پشتیبان برنامه هفتم مبهم نیست، چراکه همان کتاب و احیانا منضمات آن در حکم سند پشتیبان این برنامه عمل کرده است. شاخصهایی نظیر هدفگذاری نسبت ۱۰ درصدی مالیات به تولید ناخالص داخلی، نسبت ۸۰ درصدی مالیات به اعتبارات هزینهای و ساماندهی معافیتها در ماده ۲۷ تکرار مستقیم همان پژوهشها به شمار میرود.
وی ادامه داد: همچنین پیشنهاد انتزاع بخش دادرسی مالیاتی و پیوند آن با حسابرسی بخش بیمه در سازمان امور مالیاتی و استقرار سیستم مدیریت مالی یکپارچه دولت بر پایه سیستم افآیاس و واریز به ذینفع نهایی در ماده ۱۳، دقیقاً بازتابدهنده همان مدلها است تا رهگیری جریان وجوه و جلوگیری از رسوب نقدینگی تسهیل گردد. در این میان فقدان پرداخت صریح به پایههای کلیدی همچون مالیات بر عایدی سرمایه و مالیات بر مجموع درآمد در متن نهایی برنامه تفاوتی مشهود با کتاب مذکور است.
وی به ارزیابی مفهوم عدالت در سیاستهای مالیاتی برنامه پرداخت و یادآور شد: بررسی متون نشان میدهد که تعریف عدالت در برنامه هفتم و کتاب مذکور، از حد اقدامات حمایتی فراتر نمیرود و الگویی محدود و منفعلانه ترسیم شده است. این تلقی از عدالت به شکل بارز در ماده ۳۱ فصل ششم قانون تبلور یافته است که در آن، تکالیفی همچون راهاندازی پنجره واحد خدمات حمایتی، تشکیل پرونده الکترونیک رفاهی و غربالگری جامعه از طریق آزمون وسع برای تخصیص کالابرگ الکترونیک و بستههای معیشتی تعیین شده است. در بعد مالیاتی نیز رویکرد حمایتی صرفاً به معافیت پایهای حقوق و دستمزد و معافسازی بخش عمدهای از مشاغل به دلیل پیچیدگیهای فرآیند محاسبه هزینهها و همچنین صفر کردن نرخ ارزش افزوده برای برخی اقلام اساسی خلاصه شده است. در حالی که از منظر عدالت اسلامی، پرداخت مالیات پیششرط تثبیت حق مالکیت شرعی ثروتمندان بر اموال مازاد در قبال مسئولیتهای اجتماعی جامعه است و باید مکانیزم توزیع ثروت از اغنیا به سمت اقشار محروم را به شکلی نظاممند و ساختاری به جریان بیندازد.
عضو هیئت علمی مؤسسه امام خمینی (ره) با رد انحصار کارکرد مالیات به تأمین منابع بودجهای بیان کرد: اگرچه کارکرد درآمدی در مصوبات لحاظ شده، اما جهتگیری اصلی احکام مالیاتی برنامه هفتم، توسعه بازارها، تقویت بخش خصوصی و کاهش تصدیگری مستقیم دولت به سمت یک نظام مبادلهای حداکثری است. برای نمونه، در بند «ف» ماده ۶ با هدف توسعه بازار سرمایه، جریمه مالیاتی ۲۰ درصدی به همراه جریمه افزایشی سالانه ۵ درصدی بر سهام نهادهای عمومی غیردولتی که از عرضه سهام در بورس استنکاف ورزند تعیین شده است.
وی ادامه داد: در نمونه دیگر و بر اساس بند «پ» ماده ۴۶، معافیت کامل مالیات بر ارزش افزوده برای گواهیهای صرفهجویی انرژی در نظر گرفته شده که از الگوهای اقتصاد سبز وارد شده است؛ در حالی که بسترهای سرزمینی ایران با چالشهای زیستمحیطی متفاوتی نسبت به غرب مواجه است و علاوه بر این، تخفیفهای مالیاتی برای بازآفرینی شهری، تنبیه دوبرابری مالیات عملکرد شرکتهای صنعتی و معدنی در صورت خودداری از انتقال دفاتر اصلی به محل کارخانهها جهت تمرکززدایی و حمایت از مهار خامفروشی، همگی نشاندهنده استفاده از ابزار مالیاتی برای نظمبخشی به بازارها است. تعیین اعدادی همچون نرخ رشد ۸ درصدی نیز نمادی برای همافکایی شاخصها در جهت تحقق مدل گسترش بازارها در نگاه برنامهریزان تلقی میشود.
وی در خصوص نسبت سیاستهای مالیاتی با سیاستهای پولی و ضرورت کنترل سفتهبازی خاطرنشان کرد: تنظیم نسبت مالیات با تورم چالشهایی دارد؛ چرا که افزایش نرخها در کوتاهمدت فشارهای قیمتی را به همراه میآورد، اما در بازه چندساله و با اصلاح بازارهای پولی و سیاستهای ارزی، ظرفیت جایگزینی ارزش افزوده افزایش مییابد.
استاد حوزه و دانشگاه گفت: از سوی دیگر، ماده ۸ بند «الف» با تحمیل مالیاتهای سنگین بر املاک و سهام مازاد بانکها به دنبال تفکیک بانک از بنگاهداری و سوق دادن آن به وظیفه واسطهگری وجوه در بازار پول است و نقص اساسی در عدم توازن میان سیاست پولی و مالیاتی، غفلت از فعالسازی پایه مالیات بر عایدی سرمایه (CGT) به شمار میرود و مسکوت ماندن این مالیات در بازارهای غیرمولد مسکن، ارز، طلا، خودرو و سهام، زمینه چرخش نقدینگی سوداگرانه را فراهم ساخت و تا زمانی که این پایه مالیاتی مستقر نشود، اجرای مالیات بر مجموع درآمد اشخاص (PIT) نیز به دلیل نبود زیرساختهای نظارتی بر معاملات سوداگرانه به سرانجام نخواهد رسید.
انتهای متن


اعضاي پورتال فقط در صورت فراموش نمودن نام کاربري و رمز عبور ميتوانند به اين صفحه مراجعه نمایید. برای مشاهده شماره تلفن های ارتباطی بخش های مختلف اینجا کلیک نمایید...
کارگزینی : 32113661
امور اساتيد: 32113218
امور محققین: 32113428
دانش پژوه دكتري براي ثبت شماره كارت : 32113661
هيئت علمي : 32113638