


ضوابط فقهی بهرهمندی از تسهیلات بانکی و ودیعه مسکن تشریح شد
ضوابط فقهی بهرهمندی از تسهیلات بانکی و ودیعه مسکن تشریح شد
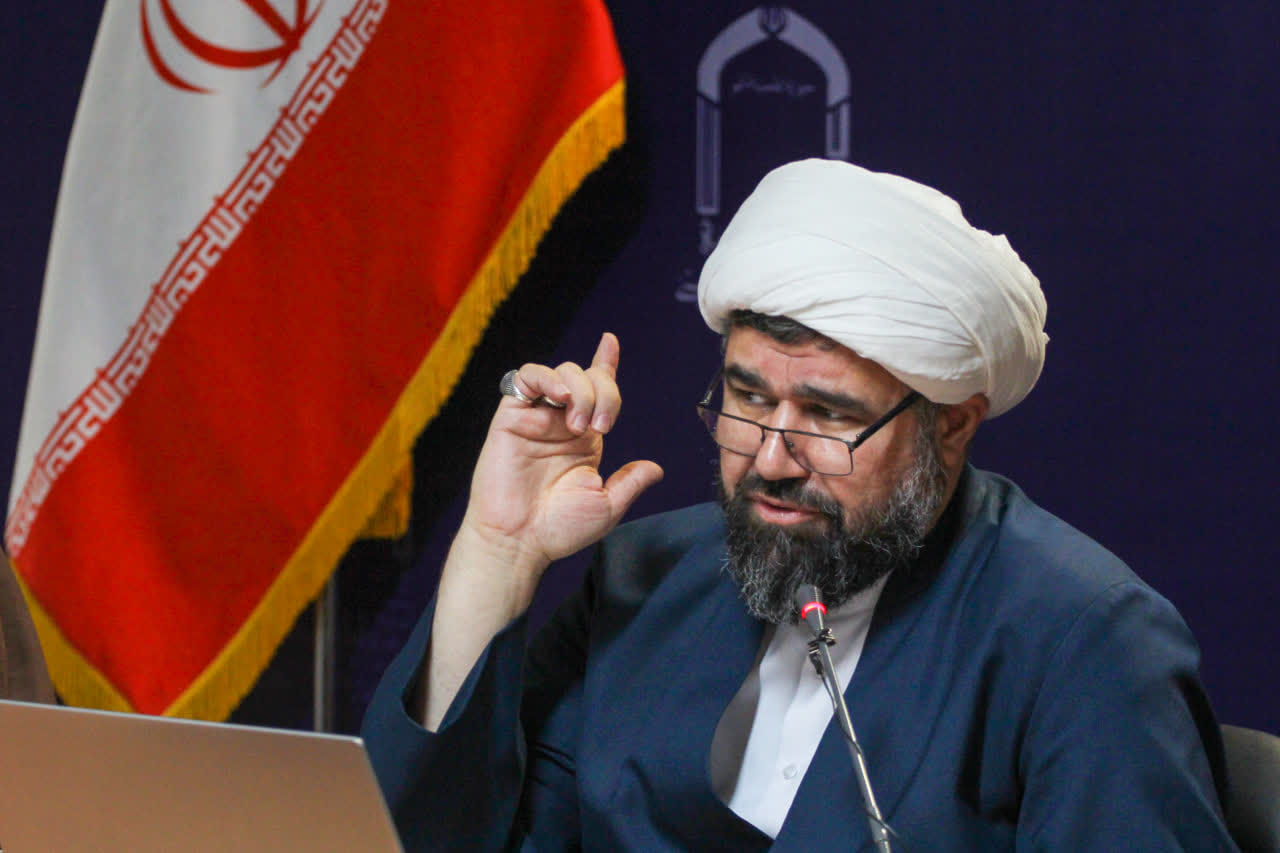
عضو هیئت علمی مؤسسه آموزشی و پژوهشی امام خمینی (ره) با تبیین تمایز بنیادین میان قرض ربوی با معاملات مشتمل بر سود نسیه و مرابحه، بر انطباق ساختار قانونی قراردادهای بانکی با موازین فقه شیعه تأکید کرد و نحوه اجرای شرعی تسهیلات بهویژه وام ودیعه مسکن را توضیح داد.
به گزارش روابطعمومی مؤسسه امام خمینی ره، حجتالاسلام والمسلمین مهدی خطیبی، عضو هیئت علمی مؤسسه آموزشی و پژوهشی امام خمینی (ره)، در موسسه امام خمینی ره با اشاره به مرز باریک میان معاملات مشروع و نامشروع اظهار داشت: در مبانی بانکداری اسلامی و نظام اقتصاد اسلامی، آنچه به صورت مطلق حرام شمرده شده، معامله ربوی و قرض ربوی است. در مقابل، معاملاتی که متضمن سود هستند و حتی در قالب نسیه منعقد میگردند، از منظر شرعی هیچگونه حرمت یا منعی ندارند.
وی به تبیین مصداق عرفی این نوع معاملات پرداخت و افزود: چنانچه فردی برای خرید لوازم خانگی نظیر یخچال مراجعه کند و فروشنده بهای نقدی آن کالا را ۱۰۰ میلیون تومان اعلام نماید اما توافق طرفین برای پرداخت ۶ ماهه بر مبلغ ۱۲۰ میلیون تومان استوار شود، تمام فقهای بزرگوار شیعه بالاتفاق چنین معاملهای را صحیح میدانند. اگرچه در این میان اصطلاحی رایج شده که «لِلأَجَلِ قِسطٌ مِنَ الثَّمَن»، لکن حقیقت آن است که این افزایش قیمت در برابر خود زمان قرار نمیگیرد، بلکه مالک حق دارد کالای خویش را به علت فروش مدتدار با قیمتی بالاتر به فروش برساند و این انگیزه خللی به صحت شرعی بیع وارد نمیکند.
عضو هیئت علمی مؤسسه امام خمینی (ره) با تأکید بر بهرهگیری نظام مالی کشور از این ظرفیتهای فقهی تصریح کرد: در متن قانون عملیات بانکی بدون ربا، از همین احکام برای تنظیم ۱۱ قالب قراردادی استفاده شده است. برخی از مراجع عظام تقلید نیز با مطالعه دقیق این قانون به صراحت اعلام فرمودهاند که هیچ نکته خلاف شرعی در متن آن وجود ندارد؛ بنابراین بخش عمده اشکالات به عرصه عمل، اجرا، نوع رفتار مشتری و کارمند بانک بازمیگردد؛ شرایطی که گاه به دلیل ناآگاهی مراجعان یا عدم تبیین دقیق متصدیان، خروجی کار شبیه قرض ربوی احساس میشود، در حالی که ماهیت حقوقی متفاوتی دارد.
حجتالاسلام خطیبی قرارداد «مرابحه» را پرکاربردترین عقد بانکی برشمرد و خاطرنشان کرد: نزدیک به ۷۰ درصد از تسهیلات نظام بانکی در بستر عقد مرابحه پرداخت میشود که تماماً مورد تأیید فقهای اسلام قرار دارد. به عنوان مثال، اگر فردی قصد خرید خودرویی به ارزش یک میلیارد تومان را داشته باشد و با کمبود نیمی از ثمن مواجه شود، بانک تسهیلاتی ۵۰۰ میلیون تومانی در قالب مرابحه اعطا میکند. در فرآیند ربوی، بانک صرفاً ۵۰۰ میلیون تومان نقد را در برابر بازپرداخت ۷۰۰ میلیون تومان قرض میدهد که این اقدام صریحاً حرام است؛ اما در بیع مرابحه، بانک به صورت مشاع و نقدی در نیمی از خودرو با متقاضی شریک میشود و بلافاصله در معاملهای جداگانه، سهم خود را به شیوه نسیه دومدتدار به مبلغ ۷۰۰ میلیون تومان طی مدت دو سال به خودِ شخص میفروشد که هیچ اشکال شرعی ندارد.
وی با اشاره به سازوکار حقوقی «وکالت» در تراکنشهای پرشمار بانکی یادآور شد: به دلیل کثرت متقاضیان، امکان اعزام مأمور مستقل برای هر خرید از سوی بانکها وجود ندارد، از همین رو بانک به خود مشتری وکالت میدهد تا ابتدا سهم مشاع بانک را نقداً خریداری کند و پس از تحقق مالکیت اولیه، در معامله دوم سهم مذکور را به صورت نسیه به خود واگذار نماید. التزام به این فرآیند سبب میشود شخص مراجع گرفتار گناه ربا نشود و چنانچه اشکالی در کلان ساختار مالی وجود داشته باشد، متولیان نظام بانکی، بانک مرکزی و شورای فقهی باید در پیشگاه شرع پاسخگو باشند.
استاد فقه اقتصادی با نقل تجربهای شخصی در خرید مسکن گفت: چندین سال قبل برای خرید خانهای به ارزش ۳۵۰ میلیون تومان، از تسهیلات ۱۰۰ میلیونی بانک استفاده کردم. در بنگاه معاملاتی به صراحت به فروشنده اعلام شد که ۲۵۰ میلیون تومان سهم شخص من و ۱۰۰ میلیون تومان سهم بانک است و در محضر نیز با صدور چک از سوی بانک، ملک در ابتدا به شکل مشاع درآمد؛ سپس با نیت تملک در برابر اصل و سود، معامله نسیه واقع گردید. نظیر این امر در بیع معاطاتی نیز وجود دارد؛ همانگونه که در مناطق روستایی اگر خریدار بدون حضور فیزیکی فروشنده، بهای مندرج بر روی کالایی مانند قوطی رُب را در دخل قرار داده و کالا را بردارد، تصرف او با نیت معامله صحیح است و غصب یا سرقت تلقی نمیشود، در تسویه تعهدات بانکی نیز نیت تملک در برابر تعهد به پرداخت اصل و سود، موجب صحت شرعی انتقال ملکیت است.
حجتالاسلام خطیبی در بخش دیگری از سخنان خود به واکاوی فقهی تسهیلات «ودیعه مسکن» پرداخت و اظهار داشت: اکنون بانکها این تسهیلات را با سودهایی در حدود ۲۳ درصد پرداخت میکنند که پیرامون آن با دبیر محترم شورای فقهی بانک مرکزی گفتگو کردم؛ چراکه اگر ماهیت این پرداختی ودیعه و قرضالحسنه باشد، بانکها صرفاً مجاز به دریافت کارمزد ۴ درصدی خواهند بود. در پاسخ اعلام شد که این عنوان صرفاً اسمی است و ماهیت واقعی این تسهیلات بر پایه عقد مرابحه تعریف شده است.
عضو هیئت علمی مؤسسه امام خمینی (ره) در پایان با ارائه راهکار شرعی جهت استفاده از تسهیلات ودیعه مسکن تأکید کرد: طبق این قاعده، وجوه دریافتی در قالب مرابحه نباید مستقیماً به عنوان قرضالحسنه به موجر تحویل شود، بلکه هدف اولیه پوشش نیازمندیهای دیگر زندگی مستأجر است؛ با این حال، چنانچه متقاضی نیازمند پرداخت این مبلغ به صاحبخانه باشد، برای مصون ماندن از شبهه ربا لازم است با وجه دریافتی معاملهای واسطهای نظیر خرید سکه طلا یا کالایی دیگر انجام دهد و پس از تملک قطعی و فروش مجدد آن، وجوه نقدی حاصل از فروش دارایی خود را به عنوان پول پیش و قرض به صاحبخانه پرداخت کند تا تراکنش مالی از حیث ضوابط شرعی کاملاً صحیح و بدون اشکال باشد.
انتهای متن


اعضاي پورتال فقط در صورت فراموش نمودن نام کاربري و رمز عبور ميتوانند به اين صفحه مراجعه نمایید. برای مشاهده شماره تلفن های ارتباطی بخش های مختلف اینجا کلیک نمایید...
کارگزینی : 32113661
امور اساتيد: 32113218
امور محققین: 32113428
دانش پژوه دكتري براي ثبت شماره كارت : 32113661
هيئت علمي : 32113638